언론기고
대한건설정책연구원과 관련된 보도와 기사 자료입니다.
[대한전문건설신문] 7월 건설 선행지표 개선 흐름···공사비 상승이 변수
| 작성자 | RICON | 날짜 | 2026-09-20 |
|---|---|---|---|
| 첨부파일 |
|
||
[기고] 7월 건설 선행지표 개선 흐름···공사비 상승이 변수
* 보 도 : 대한전문건설신문, 2026년 9월 21일(월), 건정연의 건설 톺아보기
* 작성자 : 박선구 경제금융연구실장
■ 대한건설정책연구원의 ‘지표로 보는 건설동향’
수주와 착공, 올 누계 증가세 유지
건축허가는 7월 49% 큰폭 증가
공사비지수 올들어 4.4% 올라 부담
시장 모니터링·정책적 관리 필요
건설시장 동향을 평가하기 위해 국가데이터처, 국토교통부, 한국은행 등에서 발표하는 주요 건설지표를 살펴본다. 현시점에서 가장 최신 자료인 2026년 7월 통계를 기준으로 건설시장 현황을 정리하고, 시사점을 제시한다.
1. 건설수주: 상반기 견조, 7월 변동성 확대
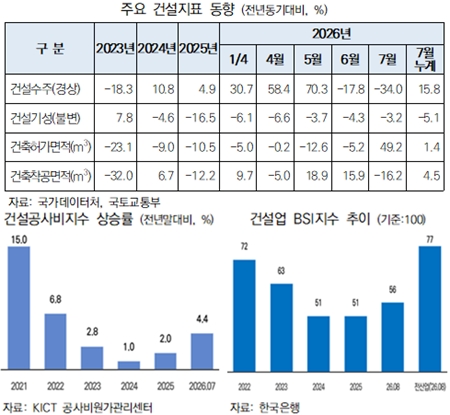
건설수주는 올해 1분기 30.7%, 4월 58.4%, 5월 70.3%로 큰 폭의 증가세를 이어왔다. 그러나 6월과 7월 연속 각각 -17.8%, -34.0% 감소하며 7월 누계 증가율은 15.8%로 낮아졌다. 공종별로는 건축이 15.1%, 토목이 18.1% 증가했으며, 발주자별로는 공공이 30.3%, 민간은 14.4% 증가했다. 상반기 수주는 공사비 상승에 따른 명목금액 확대와 공공부문 조기집행으로 증가했으나, 최근 두 달 연속 감소했다는 점은 불안 요인이다.
2. 건설기성: 낙폭이 축소됐으나 부진 지속
건설기성은 2025년 16.5% 급감했으며 올해에도 감소세가 이어지고 있다. 기성은 1분기 6.1% 감소한 데 이어 4월 -6.6%에서 5월 -3.7%, 6월 -4.3%, 7월 -3.2%로 낙폭은 다소 줄며 7월 누계 5.1% 감소세를 기록했다. 세부적으로는 건축이 -5.8%, 토목이 -3.3% 줄어 건축이 전반적인 부진을 주도하고 있다. 작년의 기저효과를 고려하면 하반기 일부 회복이 예상되나, 회복 강도는 제한적일 전망이다.
3. 건축허가: 7월 반등 연간누계 상승 전환
건축허가는 작년 10.5% 감소로 3년 연속 하락한 데 이어, 올해에도 부진이 이어졌다. 그러나 7월 건축허가는 49.2% 큰 폭의 증가세를 보이며, 7월 누계 1.4%로 상승 전환했다. 세부적으로 공업용과 교육 및 사회용 건축허가가 각각 11.1%, 35.1% 증가했으며, 주거용은 -2.0% 감소했다.
4. 건축착공: 상반기 회복세 뚜렷
건축착공은 2025년 12.2% 감소했으나, 올해 상반기에는 상승 전환했다. 다만 7월에는 16.2% 감소하면서 7월 누계 증가율은 4.5%로 축소됐다. 착공이 증가했다는 자체는 긍정적이나, 증가폭이 기대보다 크지 않은 실정이다. 또한 2023년 이후 누적 착공 감소폭이 컸던 만큼 물량 수준 자체가 여전히 적다는 점 역시 아쉬운 부분이다.
5. 건설공사비: 상승폭 확대 우려 고조
건설공사비지수는 2025년까지 하향 안정세를 보였으나, 올해 전년 말 대비 7월까지 4.4% 오르며 상승폭이 커지고 있다. 이란 전쟁 후폭풍이 시차를 두고 원자재, 수입자재 단가에 반영되며 하반기 재상승의 우려가 커지고 있다. 공사비 상승은 민간의 사업성 저하와 공공사업비 재산정 부담으로 이어져 건설시장 전반의 리스크로 확산될 소지가 있다. 또한 가격 급등과 수급 불안정은 건설현장 중단과 지연으로 연결될 수도 있기에 공사비 상승에 대한 모니터링은 물론 정책적 관리가 필요한 시점이다.
6. 건설업 BSI 지수: 제한적이나 개선 추세
건설기업 업황 심리를 나타내는 BSI 지수는 2025년 51까지 낮아진 뒤 가장 최근 자료인 8월에는 56으로 소폭 반등했다. 그러나 같은 시점 전산업 BSI(77)와는 여전히 21포인트(p) 격차를 보여 건설업 체감경기가 상대적으로 부진함을 알 수 있다. 공사비 우려로 BSI의 본격적인 개선은 제한적일 것으로 예상된다.
7. 종합 및 시사점
7월 건설시장은 선행지표의 개선 흐름이 이어지고 있으나 회복의 강도와 지속성은 아직 불확실한 상황으로 평가된다. 수주와 착공은 누계 기준으로는 증가세를 유지하고 있으며, 허가도 7월 큰 폭으로 반등했다. 다만, 수주와 착공의 월별 변동성이 확대되고, 기성은 감소세를 지속하고 있어 선행지표 개선이 실제 공사물량과 체감경기 회복으로 이어지지는 못하고 있다.
하반기 건설경기의 핵심 변수는 공사비 상승과 선행지표의 실물경기 전환 여부이다. 공사비 부담 확대와 낮은 BSI를 감안하면 민간사업 여건은 여전히 제약적이다. 정책적으로는 공사비 안정과 공공사업 집행을 통해 수주와 허가 증가가 착공과 기성 회복으로 이어지도록 하고, 기업은 수익성과 현금흐름 중심의 보수적 경영이 요구된다.
